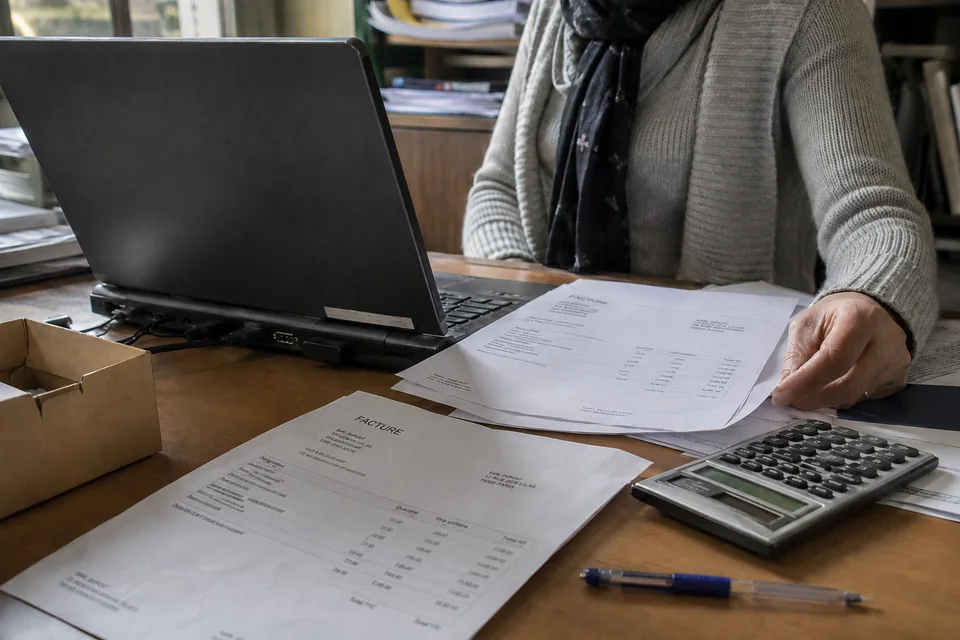
Une facture électronique ne se résume pas à un PDF envoyé par e-mail. Elle contient des données structurées et circule par une plateforme agréée. Pour une marque qui livre des points de vente, la préparation concerne aussi le fichier client, les conditions commerciales et la liaison entre commande, livraison et facturation.
Le calendrier 2026–2027
Depuis le 1er septembre 2026, les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI sont également soumises à l'émission ; les PME et microentreprises le seront au 1er septembre 2027. La franchise en base ne dispense pas, à elle seule, de la réforme. Source : calendrier de la DGFiP.
La facturation électronique vise les opérations B2B domestiques entrant dans son champ. Certaines opérations relèvent d'exclusions ou d'autres obligations de transmission, notamment le e-reporting. Faites cartographier vos flux : ventes françaises, export, ventes aux particuliers et opérations exonérées ne se traitent pas indistinctement.
Plateforme agréée, outil de facturation et commande
L'appellation actuelle est plateforme agréée (PA), anciennement plateforme de dématérialisation partenaire (PDP). Elle assure les échanges de factures et les transmissions requises à l'administration. L'outil de facturation peut s'y raccorder. La DGFiP publie les informations et la liste des plateformes agréées.
Le logiciel de prise de commande intervient en amont : il rassemble le client, les produits et les conditions convenues. Salesia n'est pas une plateforme agréée. Son raccordement à votre facturation ne dispense pas de vérifier la conformité de la chaîne complète et la configuration retenue avec votre prestataire.
- Commande
Rassembler client, produits, conditions et livraisons.
- Facturation
Produire les données et le document structurés appropriés.
- Plateforme agréée
Acheminer la facture dans le circuit configuré entre les parties.
- Réception et suivi
Vérifier la réception et traiter les statuts ou rejets.
Les transmissions fiscales ne sont pas détaillées ici. Le logiciel de commande n’est pas, à lui seul, une plateforme agréée.
Les données à fiabiliser
1. L'entreprise facturée et le point livré
Ne confondez pas SIREN et SIRET : le premier identifie l'entreprise, le second un établissement. Une chaîne de magasins peut avoir plusieurs lieux de livraison pour une seule entreprise facturée. Gardez ces informations dans des champs distincts, avec l'adresse de facturation et celle de livraison.
2. Les mentions nouvelles
Le ministère de l'Économie détaille notamment le SIREN du client, l'adresse de livraison si elle diffère, la catégorie d'opération et, lorsqu'elle s'applique, l'option pour le paiement de la TVA d'après les débits. Consultez les mentions obligatoires selon le calendrier et la nature de vos factures.
3. Les quantités et conditionnements
Un carton de six et six unités peuvent désigner la même quantité physique, mais pas la même ligne dans les systèmes. Le catalogue doit permettre à la facturation et au préparateur d'interpréter la commande sans deviner. Conservez les correspondances entre codes internes et codes partenaires.
4. Les conditions commerciales
Prix, remise, gratuité et frais de port doivent rester explicables. La réforme ne rend pas toute remise globale interdite et n'interdit pas de contrôler une facture avant émission. Elle renforce l'intérêt d'une représentation structurée, cohérente avec le calcul de TVA et les formats acceptés.
5. Les références de suivi
Rapprochez commande, livraison, facture et avoir avec des identifiants persistants. Un client qui renvoie le même bon par e-mail après une saisie en visite ne doit pas être facturé deux fois. Gardez aussi la version validée lorsque la quantité ou la date de livraison change.
Les contrôles humains restent nécessaires
L'automatisation ne supprime pas la possibilité de corriger les données avant émission. Elle ne garantit pas non plus qu'une facture techniquement acceptée reflète le bon accord commercial. Distinguez une erreur de format ou de destinataire d'un litige sur le prix : les interlocuteurs et les actions ne sont pas les mêmes.
La procédure doit préciser qui traite un rejet, où la correction est effectuée et comment la facture est retransmise ou régularisée. Une facture déjà émise ne se modifie pas comme un brouillon ; faites valider le traitement des avoirs et des factures rectificatives avec votre service comptable.
Le cas des grossistes et des livraisons partielles
Lorsque le grossiste achète et revend, votre client facturé est le grossiste. La pharmacie destinataire de sa revente n'est pas automatiquement votre client de facturation. Les autres montages doivent être analysés d'après les contrats et les flux réels.
Testez également une commande livrée en deux fois. La facture doit correspondre aux règles retenues, avec les références utiles au rapprochement. Une commande acceptée dans l'outil commercial ne signifie pas que toutes ses lignes sont livrées ou immédiatement facturables.
Préparer un dossier de recette
- →Réception : une facture fournisseur atteint le bon destinataire et peut être rapprochée.
- →Émission : une facture simple puis une facture avec adresse de livraison distincte sont traitées.
- →Exception : un identifiant incorrect déclenche une alerte attribuée à une personne.
- →Correction : l'avoir ou la régularisation suit le bon parcours, avec une trace de l'opération.
Conservez les résultats, les écarts et leur responsable. Le dossier se construit avec l'ADV, la comptabilité, l'éditeur de facturation et la plateforme. Pour le volet amont, le guide de prise de commande B2B aide à vérifier le catalogue et les transmissions.
Fiabiliser la commande avant la facturation
Vérifions les données clients, les conditions et le parcours vers votre outil de facturation, sur des commandes représentatives de votre activité.
La recette doit aussi couvrir les échanges EDI ou API de commandes et le rapprochement avec les expéditions et les factures.
Questions fréquentes
- Quel est le calendrier de la facturation électronique ?
- Les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. L'émission s'applique aux grandes entreprises et ETI en 2026, puis aux PME et microentreprises en 2027, pour les opérations entrant dans le champ de la réforme.
- Qu'est-ce qu'une plateforme agréée ?
- Une plateforme agréée, anciennement appelée PDP, assure les échanges de factures et les transmissions requises à l'administration. L'outil de facturation peut s'y raccorder. Salesia intervient en amont sur les commandes et n'est pas une plateforme agréée.
- Peut-on encore corriger les données avant émission ?
- Oui. Les contrôles et corrections avant émission restent possibles. Il faut distinguer une facture en préparation d'une facture déjà émise, dont la régularisation suit le processus comptable applicable.
Par Anatole Briant
Par Anatole Briant
Par Pierre Lerebours
COO de Salesia
Pierre Lerebours est COO de Salesia. Il est votre interlocuteur pour le déploiement, la formation et le suivi.